La cartera modelo de inversiones alternativas: evolución, resultados y visión para 2026
Cómo construimos una cartera diversificada para invertir a largo plazo más allá de los mercados cotizados
Una cartera para seguir nuestras recomendaciones
En AZNAR Patrimonio creamos en 2021 una cartera modelo de inversiones alternativas para trasladar nuestras recomendaciones a un ejemplo práctico y seguir su comportamiento en el tiempo. La cartera simula la experiencia de un inversor que incorpora activos privados de forma gradual, con una visión de largo plazo y un objetivo de rentabilidad anual del 8%.
Por qué la cartera ha dado más peso a los mercados secundarios
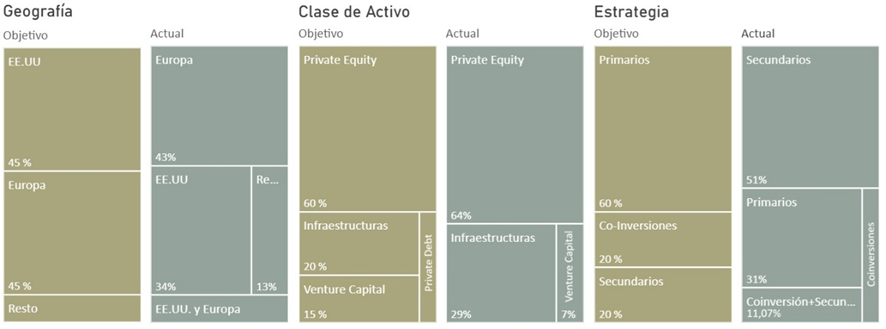
La composición de una cartera alternativa no avanza en línea recta. Los retrasos en las devoluciones de capital de algunos fondos comprometidos en 2023 y 2024 coincidieron con una oferta creciente de fondos secundarios, que compran participaciones ya existentes en vehículos privados.
Esta combinación nos llevó a reforzar temporalmente esa estrategia:
- aporta acceso a activos más maduros,
- puede acortar los plazos de recuperación del capital
- y ofrece una mayor visibilidad sobre las inversiones subyacentes.
El resultado es una cartera con más liquidez potencial y una rentabilidad esperada atractiva, sin abandonar la diversificación por años de inversión y tipos de activo.
Una construcción gradual y diversificada
Desde su puesta en marcha, la cartera ha incorporado diez fondos de distintas añadas. Combina private equity, infraestructuras y venture capital, mediante fondos primarios y secundarios. Las inversiones más antiguas ya han desembolsado la totalidad del capital comprometido y han comenzado a distribuir recursos, mientras que las incorporaciones de 2024 y 2025 todavía se encuentran, en su mayoría, en fase de inversión.
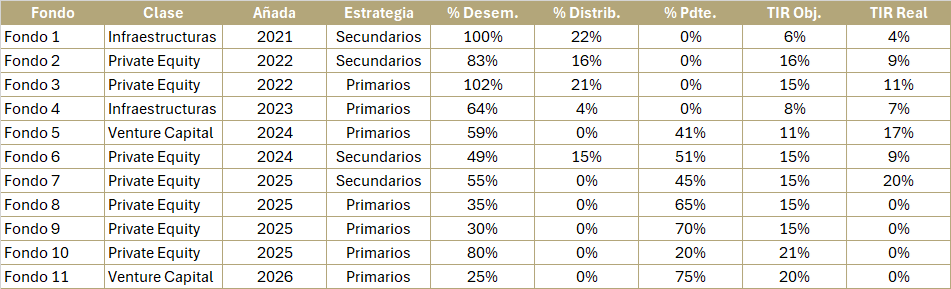
Esta diferencia es normal: en los activos privados, el capital se solicita y se devuelve de forma progresiva. Por eso, su análisis no debe limitarse a la rentabilidad de un año. Es más útil observar el ritmo de desembolsos, las distribuciones recibidas, la valoración de los activos y la diversificación entre gestores, estrategias y años de entrada.
La evolución de la cartera modelo
El objetivo de la cartera modelo es alcanzar una rentabilidad media anual del 8% a lo largo del ciclo completo de inversión. No se trata de una meta lineal: los resultados pueden variar entre trimestres y años, especialmente durante la fase inicial, cuando los fondos realizan inversiones y todavía no han madurado sus activos.
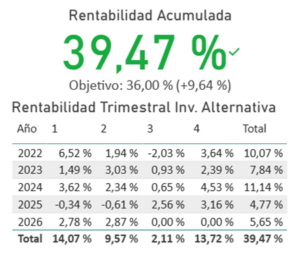
Desde el 1 de enero de 2022 hasta el cierre del segundo trimestre de 2026, la cartera acumula una rentabilidad del 39,47%, frente al 36% que habría resultado de aplicar el objetivo anual durante ese mismo periodo. La diferencia positiva es de 3,47 puntos porcentuales. Por años, la evolución ha sido desigual: 2022 cerró con un 10,07%, 2023 con un 7,84%, 2024 con un 11,14%, 2025 con un 4,77% y el primer semestre de 2026 aportó un 5,65%.
Qué nos dicen estos resultados
La cartera ha superado hasta ahora su referencia, pero el dato más importante es la consistencia del proceso. La diversificación entre infraestructuras, private equity, venture capital y estrategias secundarias ha permitido combinar fuentes de rentabilidad distintas. Al mismo tiempo, los compromisos pendientes de los fondos más recientes recuerdan que una cartera alternativa necesita planificación de liquidez: hay que reservar recursos para futuras llamadas de capital y evitar concentrar las inversiones en un único momento del ciclo.
Perspectivas para 2026: selección, liquidez y activos reales
Nuestro escenario central para 2026 combina un crecimiento mundial moderado, con una posible mejora relativa de Europa y China, y una inflación que podría repuntar al inicio del año por el efecto de los aranceles. A ello se suman tres focos de incertidumbre: la rentabilidad real de las inversiones ligadas a la inteligencia artificial, el elevado endeudamiento público y corporativo y los riesgos geopolíticos. En este entorno, la selección de gestores y activos será más importante que una exposición general al mercado.
En private equity, esperamos una recuperación gradual, aunque las ventas de compañías seguirán requiriendo tiempo y las rentabilidades tenderán a normalizarse. Este contexto favorece a los fondos de fondos y, sobre todo, a los fondos secundarios, que pueden aportar diversificación, activos más maduros y soluciones de liquidez. En venture capital, una posible revisión de las valoraciones relacionadas con la inteligencia artificial abre oportunidades selectivas en secundarios, siempre con especial prudencia por la dispersión de resultados entre gestores.
La deuda privada mantiene un papel relevante por su capacidad de generar ingresos periódicos, aunque la elevada demanda y la concentración pueden moderar los retornos. Las infraestructuras, por su parte, siguen encajando bien en una cartera de largo plazo por su resistencia en distintos escenarios económicos y por las necesidades de inversión en digitalización y energía. El inmobiliario también puede beneficiarse de una inflación contenida y de mejores condiciones de financiación, pero exige seleccionar con rigor el sector, la calidad del activo y su nivel de deuda.
Comportamiento de los fondos invertidos durante 2026
Durante el primer semestre de 2026 la cartera de inversión alternativa de AZNAR Patrimonio muestra una evolución global positiva y equilibrada entre private equity, infraestructuras y venture capital, aunque los comportamientos más destacados provienen actualmente de los fondos de venture capital y secundarios.
Los vehículos de venture capital han registrado fuertes revalorizaciones gracias al excelente desempeño de compañías vinculadas a inteligencia artificial, software y digitalización, impulsando múltiplos y rentabilidades por encima de lo previsto. Los fondos de private equity, especialmente aquellos centrados en operaciones secundarias y estrategias buyout europeas y norteamericanas, continúan generando valor mediante crecimiento operativo, adquisiciones complementarias y revalorizaciones de cartera, mostrando una maduración progresiva y una sólida diversificación.
Por su parte, los fondos de infraestructuras y activos reales mantienen un perfil más estable, apoyados en tendencias estructurales como la transición energética, los centros de datos, la digitalización y los servicios esenciales, aportando visibilidad y resiliencia al conjunto. En términos generales, la cartera presenta una combinación atractiva de crecimiento y estabilidad, con una elevada exposición a sectores seculares de largo plazo y una evolución favorable de los principales indicadores de valoración y rentabilidad.
Conclusión
Para 2026 recomendamos mantener una estrategia gradual, diversificada por años de inversión (añadas) y con una reserva suficiente de liquidez. La prioridad no debe ser perseguir la clase de activo con mejor comportamiento reciente. Sino combinar secundarios, private equity, venture capital e infraestructuras de acuerdo con los objetivos, el horizonte temporal y la capacidad de asumir falta de liquidez de cada familia. La evolución de nuestra cartera modelo refuerza esta idea: en inversión alternativa, la disciplina, la paciencia y la selección son tan importantes como la rentabilidad esperada.
(*)Este contenido tiene carácter exclusivamente informativo y no constituye una recomendación personalizada de inversión. Las inversiones alternativas pueden implicar falta de liquidez, plazos largos y riesgo de pérdida del capital.